


Si nos solicitas que te llamemos tus datos serán tratados por LINEA DIRECTA ASEGURADORA, para ponernos en contacto contigo con la finalidad de gestionar tu petición de seguros. Puedes consultar más información aquí donde se informa, entre otros aspectos, de cómo ejercitar los derechos de acceso, rectificación, supresión, limitación, oposición o portabilidad de datos.
¿Qué cubre el seguro de hogar en tuberías y fontanería?
Un seguro de hogar que cubre fontanería se encarga de los daños materiales que provoca el agua cuando algo falla en las tuberías de la vivienda, como una rotura, un desajuste o un escape. No se trata de arreglar la instalación por el simple hecho de estar vieja o gastada, sino de responder ante un imprevisto puntual que causa un daño real en la casa.
Esto significa que, si una tubería revienta y moja el suelo o la pared, el seguro puede hacerse cargo de esos daños por agua. En cambio, si la tubería simplemente pierde un poco de agua desde hace tiempo sin causar ningún daño visible, esa situación se considera más bien una avería que un siniestro, y normalmente se trata de forma distinta dentro del seguro.
Daños cubiertos en la instalación de agua
Dentro de las coberturas de agua del seguro de hogar, hay varias situaciones que suelen quedar protegidas. A continuación, te explicamos las más habituales.
Rotura de tuberías
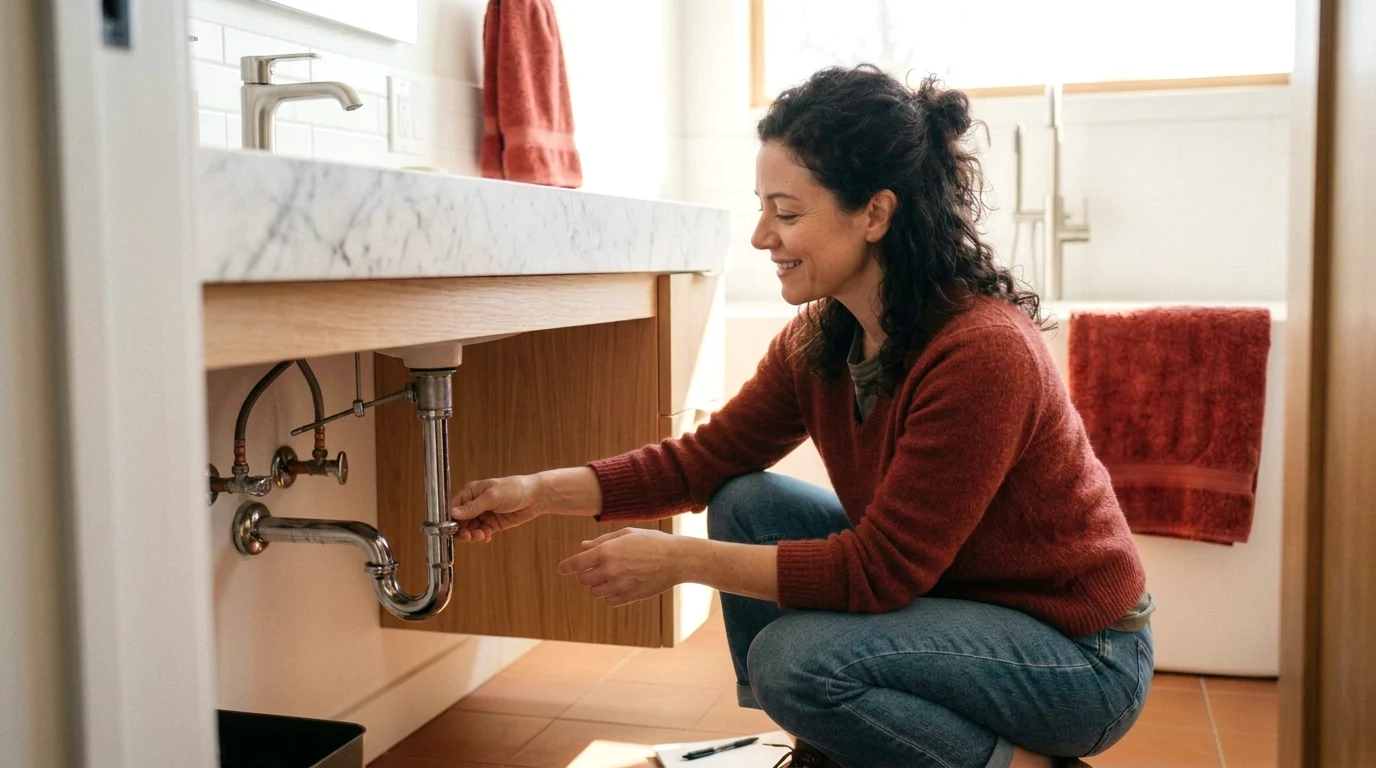
La rotura de tubería en el seguro de hogar es uno de los casos más comunes. Cuando una tubería privativa de agua fría o caliente se rompe de forma accidental e imprevista, el seguro puede cubrir los daños materiales que esa rotura haya causado en la vivienda, como el suelo, las paredes o los muebles afectados. También puede incluirse el atasco o la rotura de las bajadas de aguas residuales situadas en el interior de la vivienda.
Atascos y desatascos
Los atascos de tuberías pueden generar dos situaciones distintas. Si el atasco ha provocado daños en la vivienda, el seguro puede cubrir tanto la reparación de esos daños como los gastos necesarios del propio desatasco, hasta el límite fijado en las condiciones del seguro. Si el atasco no ha causado ningún daño visible, algunos seguros de hogar pueden hacerse cargo del desplazamiento de un profesional y de la mano de obra durante un tiempo determinado, para resolver la incidencia sin más complicaciones.
Si quieres conocer trucos caseros para prevenir este tipo de situaciones en casa, puedes consultar nuestro artículo sobre cómo desatascar el fregadero y prevenir atascos.
Daños por filtración de agua
La Cobertura de Fontanería del seguro de hogar también puede incluir los daños provocados por filtraciones, ya sea por el mal estado del sellado en platos de ducha, bañeras o fregaderos, o por escapes en las conexiones de los electrodomésticos conectados a las tuberías de la vivienda. Además, suele cubrirse la filtración que llega desde una vivienda vecina, siempre que no tenga su origen en fenómenos atmosféricos, ya que esos casos se tratan dentro de otra cobertura distinta.
Localización de averías ocultas
Cuando una avería de agua no es visible, uno de los primeros pasos es localizar exactamente dónde está el problema antes de poder repararlo. Esto puede implicar el uso de equipos específicos para detectar fugas sin necesidad de romper toda la instalación a ciegas.
Es importante tener en cuenta que la cobertura suele centrarse en reparar el daño que esa avería ha causado, más que en sustituir toda la instalación por el simple hecho de tener cierta antigüedad. Por eso, ante una sospecha de fuga oculta por ejemplo, un aumento inusual en el recibo del agua o manchas de humedad que van creciendo, lo recomendable es dar aviso cuanto antes para que un profesional revise la situación y evite que el problema vaya a más.
Servicio de fontanero de urgencia
Ante una rotura de tubería en el seguro de hogar, contar con un servicio de fontanero de urgencia puede marcar la diferencia entre un pequeño contratiempo y un daño mucho mayor. Muchos seguros de hogar incluyen la posibilidad de solicitar un profesional que se desplace a la vivienda en un plazo breve para resolver situaciones urgentes. Puedes consultar más detalles sobre este tipo de ayuda en la cobertura de manitas y mantenimiento o en el listado de profesionales para reparaciones disponibles según cada necesidad del hogar.
Qué averías de fontanería no cubre el seguro
No todas las situaciones relacionadas con el agua quedan cubiertas por el seguro de hogar. Entre las exclusiones más habituales se encuentran:
- Los daños derivados del deterioro, la falta de mantenimiento o la corrosión de las tuberías.
- Los daños ocasionados por la congelación del agua en las conducciones, especialmente si la vivienda ha permanecido deshabitada varios días sin haber tomado medidas de precaución.
- Los gastos de localización o reparación de la avería cuando esta no ha producido ningún daño indemnizable.
- Los daños producidos directamente en el propio grifo, depósito, llave de paso o electrodoméstico.
- Los daños provocados por la acción paulatina del agua, como la humedad o la condensación acumulada con el tiempo.
- La reparación de averías procedentes de piscinas, pozos, fosas sépticas o canalizaciones públicas.
Conviene tener presente que estas exclusiones pueden variar según la modalidad de seguro contratado, así que siempre es recomendable revisar las condiciones concretas antes de dar algo por hecho.
Ideas clave sobre el seguro de hogar y la fontanería
- El seguro de hogar que cubre fontanería responde ante daños materiales causados por el agua, no ante el simple desgaste de la instalación.
- La rotura de tubería suele estar cubierta cuando es accidental e imprevista, incluyendo los daños que provoca en la vivienda.
- Los atascos pueden generar cobertura tanto si causan daños como si simplemente requieren la intervención de un profesional.
- Las filtraciones por mal sellado o por escapes en electrodomésticos suelen formar parte de la cobertura de fontanería del seguro de hogar.
- La falta de mantenimiento, la corrosión y la congelación evitable suelen quedar fuera de la cobertura.
- Contar con un servicio de fontanero de urgencia ayuda a minimizar los daños cuando surge un imprevisto.
- Revisar las condiciones concretas del seguro contratado es clave para saber exactamente qué queda cubierto en cada caso.
Preguntas frecuentes sobre tuberías y fontanería
¿Cubre la reparación de la tubería o solo el daño?
Generalmente, la cobertura se centra en reparar el daño material que la avería ha causado en la vivienda, como el suelo o las paredes afectadas. La reparación del propio tramo de tubería dañado suele estar incluida cuando es la causa directa del siniestro, pero no la sustitución completa de una instalación antigua por desgaste.
¿Cubre los atascos?
Sí, en muchos casos. Si el atasco ha causado daños en la vivienda, el seguro puede cubrir tanto la reparación como los gastos del desatasco. Si no hay daños, algunos seguros de hogar incluyen igualmente el desplazamiento de un profesional y la mano de obra durante un tiempo determinado.
¿Entra el desgaste de las tuberías antiguas?
No, el desgaste, la corrosión o la falta de mantenimiento de las tuberías suelen quedar fuera de la cobertura. El seguro está pensado para cubrir imprevistos puntuales, no el envejecimiento natural de la instalación.
Calcula tu Seguro de Hogar con Línea Directa
Contar con buena cobertura ante los imprevistos de fontanería es más sencillo cuando tienes un seguro pensado para acompañarte en el día a día. Los Seguros de Hogar de Línea Directa están disponibles en las modalidades Esencial, Completo y Completo Plus, con distintos niveles de protección frente a daños por agua.
Si quieres conocer el detalle de esta cobertura antes de decidirte, consulta la cobertura de daños por agua o calcula tu seguro de hogar en pocos minutos.


Otros artículos sobre Seguros de Hogar
En nuestra sección de Ayuda podrás encontrar toda la información sobre el Seguro de Hogar, sus coberturas, ventajas y servicios
¿Cuál es la diferencia entre Contenido y Continente?
¿El seguro de hogar cubre la ocupación ilegal?
¿Se consideran cristales la vitrocerámica, las mamparas y los platos de ducha?


