


Si nos solicitas que te llamemos tus datos serán tratados por LINEA DIRECTA ASEGURADORA, para ponernos en contacto contigo con la finalidad de gestionar tu petición de seguros. Puedes consultar más información aquí donde se informa, entre otros aspectos, de cómo ejercitar los derechos de acceso, rectificación, supresión, limitación, oposición o portabilidad de datos.
¿Se consideran cristales la vitrocerámica, las mamparas y los platos de ducha?
No todos de la misma forma, aunque los tres suelen aparecer dentro de la misma cobertura del seguro de hogar. Las vitrocerámicas y mamparas forman parte de un grupo de elementos que, sin ser exactamente lo mismo que una ventana o una puerta de cristal, se tratan de forma parecida porque están fabricados con materiales frágiles similares.
En Línea Directa, esta protección se agrupa dentro de la cobertura de rotura de cristales, placas de cocina y sanitarios, que incluye elementos como cristales de puertas y ventanas, mamparas de baño de cristal, el cristal de la placa de cocina y determinados sanitarios fijos de la vivienda. Eso sí, no todos los materiales ni todas las situaciones quedan protegidas por igual, así que conviene conocer el detalle de cada elemento.
La vitrocerámica y la placa de inducción
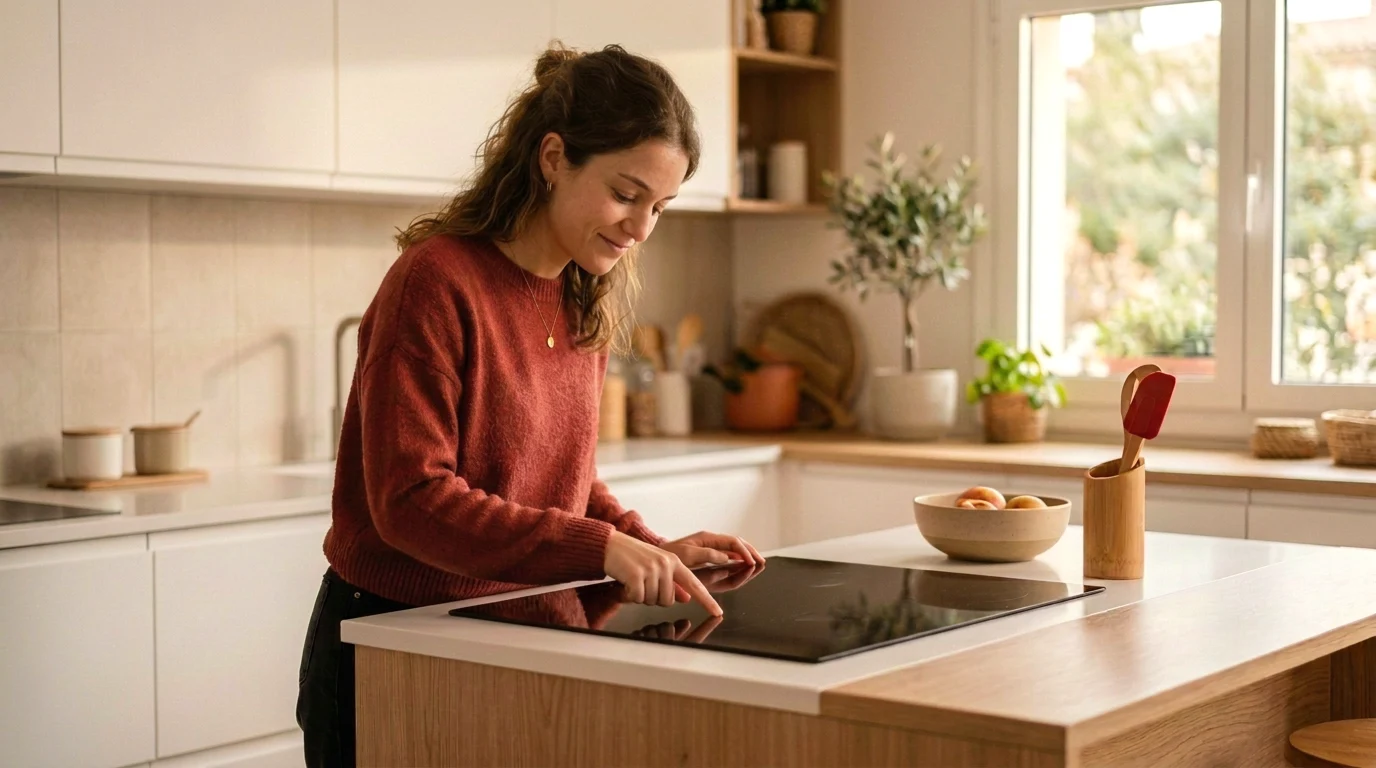
La vitrocerámica y la placa de inducción son dos de los electrodomésticos que más dudas generan, porque combinan una parte de cristal con una parte de electrónica, y el seguro las trata de forma distinta según qué se haya dañado.
Rotura de la vitrocerámica
Lo que suele quedar cubierto es específicamente el cristal de la placa de cocina, no el resto del aparato. Si un golpe o la caída de un objeto pesado rompe la superficie de cristal de la vitrocerámica, esa rotura puede estar cubierta dentro de la cobertura de cristales, siempre que se tenga contratado el Continente.
¿Se cubre como cristal o como electrodoméstico?
Aquí está el matiz importante: en Línea Directa, la rotura del cristal de la placa de cocina se cubre como parte de la cobertura de cristales, pero cualquier otro daño en la vitrocerámica que no sea la rotura del propio cristal (por ejemplo, un fallo electrónico) queda fuera de esta cobertura concreta y podría entrar, en su caso, dentro de la cobertura de daños eléctricos si se cumplen sus condiciones. Es decir, dentro de tu seguro de hogar, la vitrocerámica no se trata siempre igual: depende de si lo que falla es el cristal o el funcionamiento del aparato.
Mamparas de baño y de ducha
Las mamparas de baño de cristal suelen estar incluidas dentro de la cobertura de rotura de cristales, siempre que se tenga contratado el Continente de la vivienda. Esto significa que, si la mampara se rompe de forma accidental, esa rotura puede quedar cubierta igual que ocurriría con el cristal de una ventana.
En Línea Directa, esta protección cubre las mamparas de baño de cristal de forma expresa dentro de esta cobertura. Sin embargo, conviene tener en cuenta que los pequeños arañazos, marcas o defectos estéticos que no impliquen una pérdida real de funcionalidad no suelen considerarse una rotura a efectos del seguro.
Platos de ducha, sanitarios y lavabos
Aquí es donde más matices existen, porque no todos los materiales se tratan igual. Los platos de ducha rotos, junto con otros sanitarios fijos como inodoros, bañeras, bidés, urinarios y fregaderos, pueden estar cubiertos siempre que estén fabricados en loza o fibra de vidrio.
Esto tiene una excepción importante: en Línea Directa, si estos elementos están hechos de otros materiales distintos a la loza o la fibra de vidrio, no quedarían cubiertos por esta cobertura, salvo dos casos concretos que sí se recogen de forma expresa: los lavabos de cristal y las tapas de plástico de inodoros, que sí están cubiertos aunque no sean de loza. Es decir, un plato de ducha de cristal, piedra o resina no entraría dentro de esta protección, mientras que uno de loza o fibra de vidrio sí podría quedar cubierto ante una rotura accidental.
Otros elementos asimilados a cristales
Además de los elementos ya mencionados, existen otros que también se consideran cristales especiales del hogar dentro de esta misma cobertura. Entre ellos se encuentran las claraboyas, el pavés y los tragaluces, que, aunque no son cristales convencionales, funcionan de forma similar y se tratan igual a efectos del seguro.
También pueden quedar cubiertos los mármoles, granitos y superficies de materiales como el Silestone o los porcelánicos, aunque con matices: en Línea Directa, esta cobertura no incluye estos materiales cuando forman parte de techos, suelos, paredes, columnas o escaleras, ni tampoco los mármoles que pertenezcan al Contenido de la vivienda, que se tratan dentro de otra cobertura distinta pensada para el mobiliario. Es importante recordar también que, para poder reclamar cualquiera de estas roturas, suele ser necesario poder demostrar el siniestro mediante los restos o vestigios del elemento dañado.
Ideas clave sobre la vitrocerámica, las mamparas y los cristales del hogar
- La vitrocerámica solo está cubierta en la parte del cristal, no en el resto del aparato ni en sus posibles averías electrónicas.
- Las mamparas de baño de cristal suelen estar cubiertas siempre que se tenga contratado el Continente.
- Los platos de ducha solo quedan cubiertos si son de loza o fibra de vidrio, salvo las excepciones específicas de lavabos de cristal y tapas de plástico de inodoros.
- Claraboyas, pavés y tragaluces se tratan igual que los cristales convencionales dentro de esta cobertura.
- Los mármoles y superficies similares tienen cobertura limitada según dónde estén instalados.
- Para reclamar cualquier rotura, suele ser necesario demostrar el siniestro mediante restos o vestigios.
- Revisar el material exacto de cada elemento ayuda a saber si estaría cubierto o no ante una rotura.
Preguntas frecuentes sobre vitrocerámica y sanitarios
¿Cubre la rotura de la vitrocerámica?
Sí, pero únicamente la parte del cristal. Si lo que se rompe es la superficie de cristal de la vitrocerámica, esa rotura puede estar cubierta dentro de la cobertura de cristales, mientras que otras averías del aparato se tratarían de forma distinta.
¿Está cubierto el plato de ducha?
Depende del material. Si el plato de ducha es de loza o fibra de vidrio, sí podría estar cubierto ante una rotura accidental. Si está fabricado en otro material, como resina o piedra, no entraría dentro de esta cobertura concreta.
¿Y la rotura de la mampara?
Sí, las mamparas de baño de cristal suelen estar cubiertas dentro de esta cobertura, siempre que se tenga contratado el Continente de la vivienda y que la rotura sea accidental y demostrable.
Calcula tu seguro de hogar con Línea Directa
Conocer bien qué elementos de tu casa están protegidos te ayuda a elegir el seguro que mejor se ajusta a tu vivienda. Los Seguros de Hogar de Línea Directa están disponibles en las modalidades Esencial, Completo y Completo Plus, todas ellas con la cobertura de rotura de cristales incluida.
Si quieres conocer el detalle completo de esta protección, consulta la cobertura de daños en cristales o calcula tu seguro de hogar en pocos minutos.


Otros artículos sobre Seguros de Hogar
En nuestra sección de Ayuda podrás encontrar toda la información sobre el Seguro de Hogar, sus coberturas, ventajas y servicios
¿Cuál es la diferencia entre Contenido y Continente?
¿El seguro de hogar cubre la ocupación ilegal?
¿Qué cubre el seguro de hogar en tuberías y fontanería?


