


Si nos solicitas que te llamemos tus datos serán tratados por LINEA DIRECTA ASEGURADORA, para ponernos en contacto contigo con la finalidad de gestionar tu petición de seguros. Puedes consultar más información aquí donde se informa, entre otros aspectos, de cómo ejercitar los derechos de acceso, rectificación, supresión, limitación, oposición o portabilidad de datos.
Qué ocurre si sufres un siniestro sin seguro de hogar
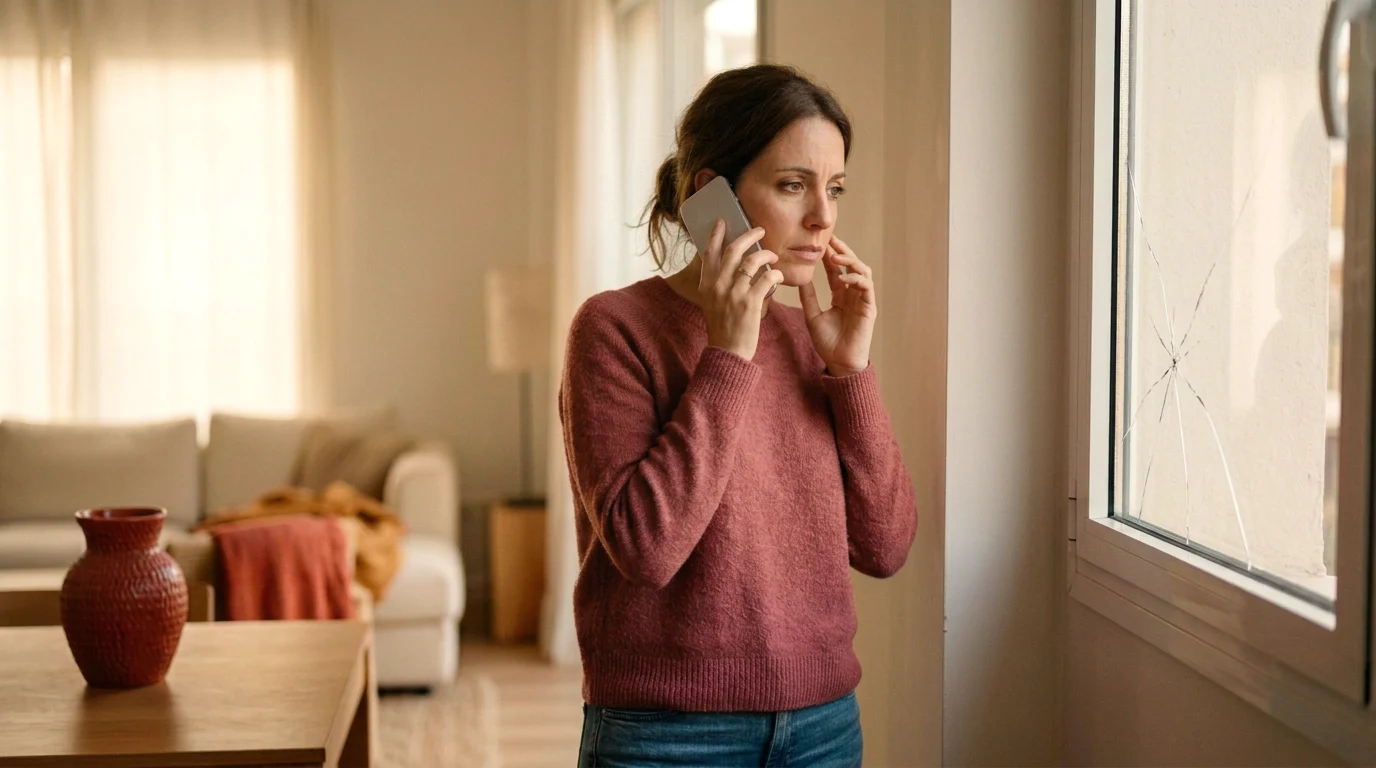
Si no tienes seguro de hogar y sufres un siniestro, los gastos de reparación, la reposición de tus bienes y las reclamaciones de terceros corren por tu cuenta. Además, no cuentas con servicios de asistencia ni con la ayuda del Consorcio de Compensación de Seguros en una catástrofe. Si te preguntas, ¿qué pasa si no tengo seguro de hogar?, estas son las situaciones más habituales.
Daños en la vivienda y en tus bienes
Una fuga de agua, un incendio o un robo dejan una factura que tendrías que pagar tú. Hay que reparar el Continente (paredes, suelos, instalaciones) y reponer el Contenido (muebles, electrodomésticos, ropa). Muchas de estas situaciones empiezan con algo pequeño, como una fuga de agua que pasa desapercibida o alguna de las causas más comunes de incendio en el hogar.
Daños a vecinos y otros terceros
Si un daño de tu vivienda afecta a otra, como una filtración al piso de abajo, puedes tener que hacerte cargo de la indemnización y de los gastos legales. Esa es la función de la Responsabilidad Civil, que forma parte del seguro de hogar.
Gastos extra tras un siniestro grave
Si la vivienda queda inhabitable, alojarte en otro sitio, el cerrajero o la custodia de la casa también los asumirías tú.
¿Es obligatorio tener seguro de hogar?
No, la ley no obliga a contratar un seguro de hogar, salvo cuando hay hipoteca o lo exige un contrato. Con hipoteca, la vivienda debe estar asegurada frente a determinados daños, como el incendio, aunque no es obligatorio contratar el seguro de hogar del banco.
Qué pasa si vives de alquiler y no tienes seguro
El seguro del propietario suele cubrir paredes, suelos e instalaciones, pero no tus pertenencias ni los daños que puedas causar a terceros. Si la lavadora pierde agua y daña a un vecino, el responsable es el inquilino. Por eso muchos inquilinos contratan un seguro de hogar que cubra sus bienes, la Responsabilidad Civil y la asistencia legal.
Qué pasa si hay una catástrofe natural y no tienes seguro
El Consorcio de Compensación de Seguros solo indemniza los daños extraordinarios, como inundaciones extraordinarias o terremotos, cuando el seguro incluye el recargo a su favor. Sin seguro, no hay recargo, así que tampoco puedes reclamarle. El recargo se incluye en el recibo del seguro.
Qué hacer si ya has sufrido un siniestro sin seguro
Lo primero es limitar los daños y reunir pruebas para reclamar al responsable, si lo hay.
- Corta el suministro de agua, luz o gas si hace falta, y ponte a salvo.
- Haz fotos y vídeos de los daños y guarda las facturas.
- Avisa a la comunidad si el daño afecta a las zonas comunes del edificio o a otros vecinos.
- Reclama al causante, si el daño viene de un tercero, y a su seguro.
- Presenta denuncia si ha habido robo.
- Contrata un seguro para lo que venga, aunque no cubrirá los daños ya ocurridos.
Cómo te ayuda un seguro de hogar ante un siniestro
Un seguro de hogar ayuda a resolver el siniestro y a cubrir sus gastos, con servicios que evitan tener que gestionarlo solo. En los Seguros de Hogar de Línea Directa puede incluir:
- Daños materiales por incendio o agua, y robo en el interior de la vivienda.
- Responsabilidad Civil y defensa jurídica.
- Reclamación de daños frente a terceros responsables de un accidente en la vivienda.
- Gastos por desalojo forzoso, como hotel hasta 3.080 € al año, con un máximo de 100 € por día y persona durante 10 días.
- Asistencia en urgencias, con un profesional de fontanería, electricidad, cerrajería o cristalería en un máximo de 3 horas. El 919 180 004 atiende las 24 horas.
Las modalidades Esencial, Completo y Completo Plus se adaptan a lo que necesite cada vivienda.
Ideas clave sobre qué pasa si no tienes seguro de hogar
- Sin seguro, los gastos de reparación y reposición corren por tu cuenta.
- Los daños a vecinos y terceros también los tendrías que afrontar.
- La ley no obliga a tener seguro de hogar, salvo con hipoteca o por contrato.
- El seguro del propietario no cubre tus bienes ni tu Responsabilidad Civil como inquilino.
- Sin seguro, tampoco puedes reclamar al Consorcio en una catástrofe natural.
- Tras un siniestro, conviene documentar los daños y reclamar al responsable.
- Un seguro contratado después no cubre los daños ya ocurridos.
- Un seguro de hogar incluye asistencia y defensa jurídica además de los daños.
Preguntas frecuentes sobre los siniestros sin seguro de hogar
¿Qué pasa si mi vecino no tiene seguro y me causa daños?
Puedes reclamarle directamente. Con la cobertura de reclamación de daños de tu seguro, la aseguradora puede encargarse de la reclamación frente al responsable.
¿Puedo contratar un seguro después de un siniestro y que lo cubra?
No. Los daños que ya existían al contratar quedan fuera, y algunas coberturas tienen condiciones de plazo.
¿La comunidad cubre los daños de mi vivienda?
El seguro de la comunidad cubre las zonas comunes, pero no suele cubrir el interior de tu vivienda ni tus bienes.
Calcula tu Seguro de Hogar con Línea Directa
Puedes calcular tu Seguro de Hogar en pocos minutos. Con el comparador de Seguros de Hogar es más fácil ver qué incluye cada modalidad, y las ventajas de los Seguros de Hogar de Línea Directa completan la información.


Otros artículos sobre Seguros de Hogar
En nuestra sección de Ayuda podrás encontrar toda la información sobre el Seguro de Hogar, sus coberturas, ventajas y servicios
Qué es un seguro de hogar básico
Qué significan el sobreseguro y el infraseguro
¿De qué depende que el seguro de hogar cubra los paneles solares?


